Domain taumelscheibe.de kaufen?
Wir ziehen mit dem Projekt
taumelscheibe.de um.
Sind Sie am Kauf der Domain
taumelscheibe.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain taumelscheibe.de kaufen?
Was ist die typische Abschreibungsdauer für materielle Anlagegüter in einem Unternehmen? Welche Faktoren beeinflussen die Abschreibungsdauer von Vermögenswerten?
Die typische Abschreibungsdauer für materielle Anlagegüter beträgt in der Regel zwischen 3 und 50 Jahren, abhängig von der Art des Vermögenswerts. Faktoren, die die Abschreibungsdauer beeinflussen, sind die Nutzungsdauer des Vermögenswerts, der Restwert, die geplante Nutzung des Vermögenswerts und gesetzliche Vorschriften. Eine genaue Abschreibungsdauer wird durch eine sorgfältige Bewertung dieser Faktoren bestimmt. **
Wie lange sollte die Abschreibungsdauer für computerbasierte Anlagegüter sein? Was muss berücksichtigt werden, um die Abschreibungsdauer für ein Gebäude festzulegen?
Die Abschreibungsdauer für computerbasierte Anlagegüter sollte in der Regel zwischen 3 und 5 Jahren liegen, da sich die Technologie schnell weiterentwickelt. Bei der Festlegung der Abschreibungsdauer für ein Gebäude müssen Faktoren wie die Nutzungsdauer, der Wertverlust und die Instandhaltungskosten berücksichtigt werden. Außerdem spielen gesetzliche Vorschriften und steuerliche Aspekte eine Rolle bei der Bestimmung der Abschreibungsdauer. **


Ähnliche Suchbegriffe für Abschreibungsdauer
Top-Angebote
Produkte zum Begriff Abschreibungsdauer:
-
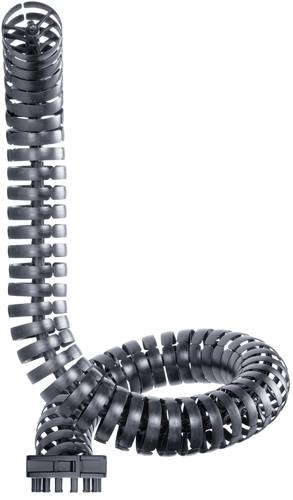
Igus TRL.30.050.0 Energieführungskette DrehbewegungTriflex R light - doppelt günstig bei Kauf und Montage, einteiliges Element, dadurch extrem leicht, leichtes Befüllen durch Easy Chain-Prinzip, passend auf Triflex R-Standard-Anschlusselemente.64,99 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Wie unterscheidet sich die Abschreibungsdauer für immaterielle Vermögenswerte von der für materielle Vermögenswerte? Welche Faktoren beeinflussen die Wahl der Abschreibungsdauer?
Die Abschreibungsdauer für immaterielle Vermögenswerte ist in der Regel länger als die für materielle Vermögenswerte, da immaterielle Vermögenswerte oft über einen längeren Zeitraum einen Nutzen generieren. Die Wahl der Abschreibungsdauer wird von Faktoren wie der erwarteten Nutzungsdauer, dem technologischen Fortschritt und den gesetzlichen Vorschriften beeinflusst. Unternehmen müssen die Abschreibungsdauer sorgfältig prüfen, um eine angemessene Bewertung ihrer Vermögenswerte sicherzustellen. **
-
Wie kann die Abschreibungsdauer für ein abnutzbares Wirtschaftsgut korrekt ermittelt werden? Was sind die üblichen Methoden zur Bestimmung der Abschreibungsdauer?
Die Abschreibungsdauer für ein abnutzbares Wirtschaftsgut kann durch die Nutzungsdauer oder die geschätzte Nutzungsmenge bestimmt werden. Übliche Methoden zur Bestimmung der Abschreibungsdauer sind die lineare Abschreibungsmethode, die degressive Abschreibungsmethode und die Leistungsabschreibungsmethode. Es ist wichtig, die Abschreibungsdauer regelmäßig zu überprüfen und gegebenenfalls anzupassen, um eine korrekte Bewertung des Wirtschaftsguts sicherzustellen. **
-
Was spricht für und gegen eine kurze Abschreibungsdauer?
Für eine kurze Abschreibungsdauer spricht, dass das Unternehmen schneller von steuerlichen Vorteilen profitieren kann und die tatsächliche Wertminderung des Vermögensgegenstands schneller berücksichtigt wird. Gegen eine kurze Abschreibungsdauer spricht, dass dadurch die Gewinne des Unternehmens kurzfristig sinken und somit die Steuerlast in den folgenden Jahren höher ausfallen kann. Zudem kann eine zu kurze Abschreibungsdauer dazu führen, dass der tatsächliche Wertverlust des Vermögensgegenstands nicht angemessen berücksichtigt wird. **
-
Was bestimmt die Abschreibungsdauer von Vermögensgegenständen in einem Unternehmen?
Die Abschreibungsdauer von Vermögensgegenständen wird durch die Nutzungsdauer bestimmt, also wie lange das Unternehmen den Vermögensgegenstand voraussichtlich nutzen wird. Zudem spielen gesetzliche Vorschriften und steuerliche Regelungen eine Rolle bei der Festlegung der Abschreibungsdauer. Die Abschreibungsdauer kann auch von betriebswirtschaftlichen Überlegungen und individuellen Unternehmensentscheidungen abhängen. **


Wie lange beträgt die durchschnittliche Abschreibungsdauer für Maschinen und Anlagen in der Industrie? Was ist die übliche Abschreibungsdauer für Immobilien in der gewerblichen Nutzung?
Die durchschnittliche Abschreibungsdauer für Maschinen und Anlagen in der Industrie beträgt in der Regel zwischen 5 und 10 Jahren. Die übliche Abschreibungsdauer für Immobilien in der gewerblichen Nutzung liegt meist zwischen 20 und 50 Jahren. **
Wie lange ist die durchschnittliche Abschreibungsdauer für Computerhardware in einem Unternehmen?
Die durchschnittliche Abschreibungsdauer für Computerhardware in einem Unternehmen beträgt in der Regel 3 bis 5 Jahre. Dies hängt jedoch von der Art der Hardware und der Nutzungsdauer ab. Nach Ablauf der Abschreibungsdauer wird die Hardware in der Regel ausgetauscht oder erneuert. **
Top-Angebote
Produkte zum Begriff Abschreibungsdauer:
-
Was ist die typische Abschreibungsdauer für materielle Anlagegüter in einem Unternehmen? Welche Faktoren beeinflussen die Abschreibungsdauer von Vermögenswerten?
Die typische Abschreibungsdauer für materielle Anlagegüter beträgt in der Regel zwischen 3 und 50 Jahren, abhängig von der Art des Vermögenswerts. Faktoren, die die Abschreibungsdauer beeinflussen, sind die Nutzungsdauer des Vermögenswerts, der Restwert, die geplante Nutzung des Vermögenswerts und gesetzliche Vorschriften. Eine genaue Abschreibungsdauer wird durch eine sorgfältige Bewertung dieser Faktoren bestimmt. **
-
Wie lange sollte die Abschreibungsdauer für computerbasierte Anlagegüter sein? Was muss berücksichtigt werden, um die Abschreibungsdauer für ein Gebäude festzulegen?
Die Abschreibungsdauer für computerbasierte Anlagegüter sollte in der Regel zwischen 3 und 5 Jahren liegen, da sich die Technologie schnell weiterentwickelt. Bei der Festlegung der Abschreibungsdauer für ein Gebäude müssen Faktoren wie die Nutzungsdauer, der Wertverlust und die Instandhaltungskosten berücksichtigt werden. Außerdem spielen gesetzliche Vorschriften und steuerliche Aspekte eine Rolle bei der Bestimmung der Abschreibungsdauer. **
-
Wie unterscheidet sich die Abschreibungsdauer für immaterielle Vermögenswerte von der für materielle Vermögenswerte? Welche Faktoren beeinflussen die Wahl der Abschreibungsdauer?
Die Abschreibungsdauer für immaterielle Vermögenswerte ist in der Regel länger als die für materielle Vermögenswerte, da immaterielle Vermögenswerte oft über einen längeren Zeitraum einen Nutzen generieren. Die Wahl der Abschreibungsdauer wird von Faktoren wie der erwarteten Nutzungsdauer, dem technologischen Fortschritt und den gesetzlichen Vorschriften beeinflusst. Unternehmen müssen die Abschreibungsdauer sorgfältig prüfen, um eine angemessene Bewertung ihrer Vermögenswerte sicherzustellen. **
-
Wie kann die Abschreibungsdauer für ein abnutzbares Wirtschaftsgut korrekt ermittelt werden? Was sind die üblichen Methoden zur Bestimmung der Abschreibungsdauer?
Die Abschreibungsdauer für ein abnutzbares Wirtschaftsgut kann durch die Nutzungsdauer oder die geschätzte Nutzungsmenge bestimmt werden. Übliche Methoden zur Bestimmung der Abschreibungsdauer sind die lineare Abschreibungsmethode, die degressive Abschreibungsmethode und die Leistungsabschreibungsmethode. Es ist wichtig, die Abschreibungsdauer regelmäßig zu überprüfen und gegebenenfalls anzupassen, um eine korrekte Bewertung des Wirtschaftsguts sicherzustellen. **
Ähnliche Suchbegriffe für Abschreibungsdauer
-
Igus TRL.30.050.0 Energieführungskette DrehbewegungTriflex R light - doppelt günstig bei Kauf und Montage, einteiliges Element, dadurch extrem leicht, leichtes Befüllen durch Easy Chain-Prinzip, passend auf Triflex R-Standard-Anschlusselemente.64,99 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Höffler, Katrin: Examinatorium im Schwerpunkt StrafrechtExaminatorium im Schwerpunkt Strafrecht , Zum Werk Anhand von Klausurfällen wird der wesentliche prüfungsrelevante Stoff im strafrechtlichen bzw. kriminalwissenschaftlichen Schwerpunktbereich anschaulich und kompakt dargestellt. Der Band konzentriert sich auf die Themenbereiche, die an den meisten Universitäten Teil des strafrechtlichen Schwerpunktstudiums sind, also Wirtschaftsstrafrecht, Strafprozessrecht, Kriminologie, Jugendstrafrecht, Sanktionenrecht und Medizinstrafrecht. Die Fälle zeichnen sich durch ihre gemischte Themenstellung aus, wie sie auch in der juristischen Universitätsprüfung zu erwarten ist. Damit eignet sich das Werk in idealer Weise zur Vorbereitung auf diese Prüfung und zur Simulation des "Ernstfalls". Zugleich kann der Band in den Gebieten Wirtschafts- und Medizinstrafrecht sowie im Strafprozessrecht auch zur Vorbereitung auf die Strafrechtsklausur im Staatsexamen dienen. Vorteile auf einen Blick Lernen am "großen Klausurfall" prägnante Darstellung aktuell und prüfungsrelevant Zur Neuauflage Für die Neuauflage wurde eine ganze Reihe von aktuellen rechtlichen Entwicklungen in die Darstellung aufgenommen, u.a. die Pläne zur gesetzlichen Regelung von Verbandssanktionen und Internal Investigations, die Neuregelung der §§ 73 ff. StGB, die strafprozessuale Problematik der "stillen SMS" und der Onlinedurchsuchung sowie aus dem Medizinstrafrecht die neue Rechtsprechung des BGH zur Garantenstellung des Arztes nach freiverantwortlichem Suizid und zur Organspende. Zielgruppe Für Studierende und Referendare. , Scheinwerfer-Vorschaltgeräte & Zündgeräte > Beleuchtung , Auflage: 2. Auflage, Erscheinungsjahr: 202111, Produktform: Kartoniert, Autoren: Höffler, Katrin~Kaspar, Johannes, Auflage: 21002, Auflage/Ausgabe: 2. Auflage, Keyword: Wirtschaftsstrafrecht; Strafpozessrecht; Kriminologie; Jugendstrafrecht; Medizinstrafrecht, Fachschema: Strafrecht, Bildungszweck: für die Hochschule, Warengruppe: HC/Strafrecht, Fachkategorie: Strafrecht, allgemein, Thema: Verstehen, Text Sprache: ger, Seitenanzahl: XX, Seitenanzahl: 272, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: C.H. Beck, Verlag: C.H. Beck, Verlag: C.H.Beck, Länge: 293, Breite: 206, Höhe: 19, Gewicht: 810, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Vorgänger EAN: 9783406669545, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0002, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 251935832,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Berner, Steffen: Schwerpunkt Einzelhandel Schuljahr 1Schwerpunkt Einzelhandel Schuljahr 1 , Das Lehrbuch für das erste Ausbildungsjahr (Schuljahr 1) der Kaufleute im Einzelhandel und Verkäufer enthält die Lernfelder 1 - 5 (Schwerpunkt Betriebswirtschaft), LF 11 (Schwerpunkt Steuerung und Kontrolle), sowie Kompetenzbereich I (Schwerpunkt Gesamtwirtschaft). Nach dem aktuellen Lehrplan 2017. Die im aktuellen Bildungsplan formulierten Handlungskompetenzen werden in der Fachbuchreihe anhand zahlreicher Handlungssituationen erworben, die auf praxisnahe Problemstellungen im Einzelhandel ausgerichtet sind. Im ausführlichen Informationsteil der Lernbücher wird das für die Lösung notwendige Basiswissen erschlossen. Ansätze für einen sprachsensiblen Fachunterricht sind enthalten. Umfangreiche Lernkontrollen, die vielfach kompetenzorientiert formuliert sind, festigen das Gelernte und bereiten die Schülerinnen und Schüler auf die Abschlussprüfung (Kompetenztraining) vor. Zu jedem Band sind Lösungen erhältlich. , Batteriemanagementsysteme (BMS) > Batterien, BMS & Brennstoffzellen , Auflage: 11. Auflage, Erscheinungsjahr: 20250401, Autoren: Berner, Steffen, Auflage: 25011, Auflage/Ausgabe: 11. Auflage, Seitenzahl/Blattzahl: 536, Keyword: Ausbildung; Einzelhandel; Einzelhandelskaufl.; Verkäufer, Fachschema: Einzelhandel / Berufsbezogenes Schulbuch~Berufsbildende Schule - Berufsschule, Fachkategorie: Einzel- und Großhandel~Schule und Lernen: Berufsausbildung, Altersempfehlung / Lesealter: 25, Genaues Alter: K0016, Warengruppe: HC/Berufsschulbücher, Ausbildungsberufe: K0016, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 240, Breite: 170, Höhe: 22, Gewicht: 906, Produktform: Kartoniert, Ausbildungsberufe: Kaufmann/-frau i.Einzelhandel,32,70 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was spricht für und gegen eine kurze Abschreibungsdauer?
Für eine kurze Abschreibungsdauer spricht, dass das Unternehmen schneller von steuerlichen Vorteilen profitieren kann und die tatsächliche Wertminderung des Vermögensgegenstands schneller berücksichtigt wird. Gegen eine kurze Abschreibungsdauer spricht, dass dadurch die Gewinne des Unternehmens kurzfristig sinken und somit die Steuerlast in den folgenden Jahren höher ausfallen kann. Zudem kann eine zu kurze Abschreibungsdauer dazu führen, dass der tatsächliche Wertverlust des Vermögensgegenstands nicht angemessen berücksichtigt wird. **
-
Was bestimmt die Abschreibungsdauer von Vermögensgegenständen in einem Unternehmen?
Die Abschreibungsdauer von Vermögensgegenständen wird durch die Nutzungsdauer bestimmt, also wie lange das Unternehmen den Vermögensgegenstand voraussichtlich nutzen wird. Zudem spielen gesetzliche Vorschriften und steuerliche Regelungen eine Rolle bei der Festlegung der Abschreibungsdauer. Die Abschreibungsdauer kann auch von betriebswirtschaftlichen Überlegungen und individuellen Unternehmensentscheidungen abhängen. **
-
Wie lange beträgt die durchschnittliche Abschreibungsdauer für Maschinen und Anlagen in der Industrie? Was ist die übliche Abschreibungsdauer für Immobilien in der gewerblichen Nutzung?
Die durchschnittliche Abschreibungsdauer für Maschinen und Anlagen in der Industrie beträgt in der Regel zwischen 5 und 10 Jahren. Die übliche Abschreibungsdauer für Immobilien in der gewerblichen Nutzung liegt meist zwischen 20 und 50 Jahren. **
-
Wie lange ist die durchschnittliche Abschreibungsdauer für Computerhardware in einem Unternehmen?
Die durchschnittliche Abschreibungsdauer für Computerhardware in einem Unternehmen beträgt in der Regel 3 bis 5 Jahre. Dies hängt jedoch von der Art der Hardware und der Nutzungsdauer ab. Nach Ablauf der Abschreibungsdauer wird die Hardware in der Regel ausgetauscht oder erneuert. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.